互聯(lián)網(wǎng)廣告行業(yè)在過去十年中經(jīng)歷了爆發(fā)式增長,成為營銷領(lǐng)域中最具活力和變革性的板塊。隨著技術(shù)迭代和用戶行為變遷,廣告主對媒體投放的需求從單一渠道購買演變?yōu)榭缙脚_、數(shù)據(jù)驅(qū)動的全媒體整合。時至今日,互聯(lián)網(wǎng)廣告行業(yè)的前景究竟如何?全媒體廣告代理還值得入局嗎?本文將圍繞行業(yè)趨勢、媒體格局和代理模式展開分析。
一、互聯(lián)網(wǎng)廣告行業(yè)整體前景:穩(wěn)中求變,結(jié)構(gòu)分化
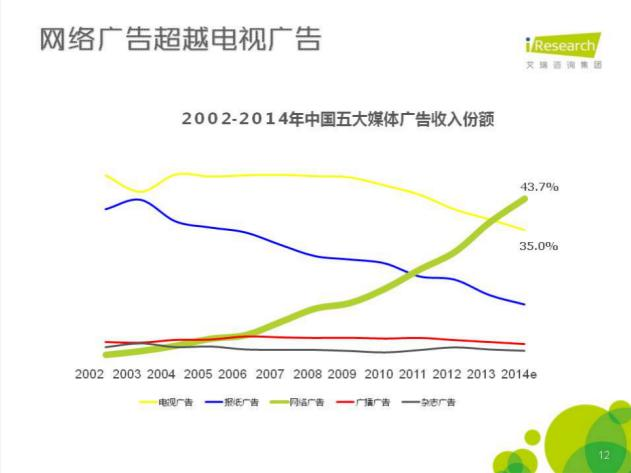
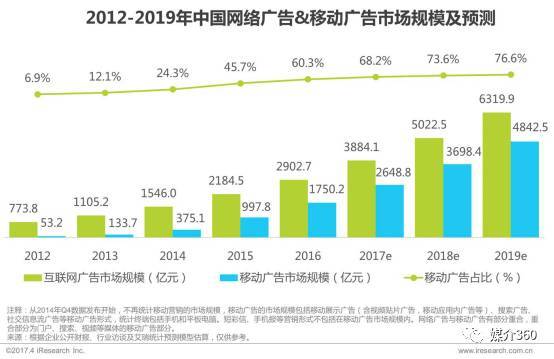
從宏觀數(shù)據(jù)看,中國互聯(lián)網(wǎng)廣告市場整體規(guī)模仍在擴張,但增速已從早期的超高增長回落至個位數(shù)或低兩位數(shù)區(qū)間。這意味著行業(yè)進入成熟期,不再是人人都能輕松分蛋糕的階段。驅(qū)動力主要來自三個方面:
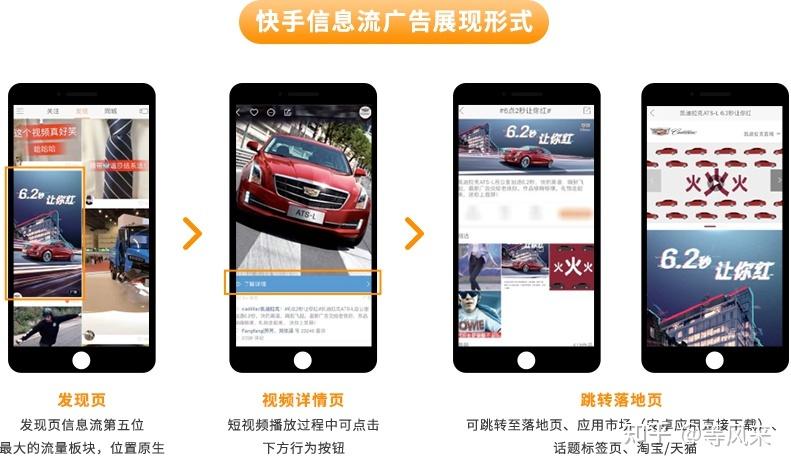
- 短視頻與直播電商的廣告變現(xiàn)持續(xù)強勁,抖音、快手、視頻號等平臺吸引了大量預(yù)算。
- 效果廣告與私域運營結(jié)合,廣告主更看重轉(zhuǎn)化鏈路和ROI,而非單純曝光。
- AI技術(shù)賦能投放,智能出價、自動生成創(chuàng)意、跨渠道歸因等工具降低了投放門檻,也提高了代理服務(wù)的專業(yè)壁壘。
與此行業(yè)也面臨挑戰(zhàn):流量紅利見頂、獲客成本上升、隱私政策收緊(如蘋果ATT、安卓隱私沙盒)對精準定向造成影響。因此,互聯(lián)網(wǎng)廣告不再是粗放式增長,而是精細化運營的比拼。
二、媒體格局:從巨頭割據(jù)到全媒體碎片化
當前互聯(lián)網(wǎng)廣告媒體可大致分為幾大陣營:
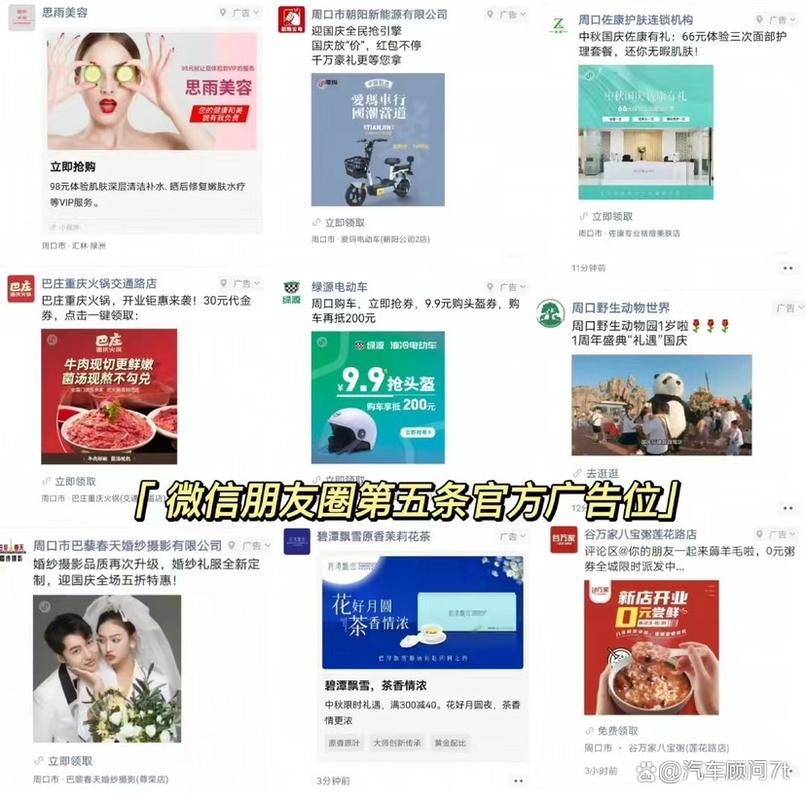
- 頭部超級平臺:字節(jié)跳動(抖音、今日頭條)、騰訊(微信、視頻號)、阿里巴巴、百度、快手等。它們占據(jù)大部分市場份額,廣告產(chǎn)品成熟,代理體系也相對封閉。
- 中長尾媒體:小紅書、B站、知乎、微博、垂直行業(yè)App等,覆蓋特定人群,適合品牌種草或垂直效果投放。
- 出海媒體:Google、Meta、TikTok for Business等,面向跨境業(yè)務(wù)。
- 線下與OTT:電梯屏、戶外大屏、智能電視等數(shù)字化屏幕,也逐步納入程序化購買體系。
全媒體廣告代理的核心價值,正是幫助廣告主一站式覆蓋這些碎片化媒體,解決賬戶管理、預(yù)算分配、創(chuàng)意適配和數(shù)據(jù)打通等問題。
三、現(xiàn)在還能做全媒體廣告代理嗎?
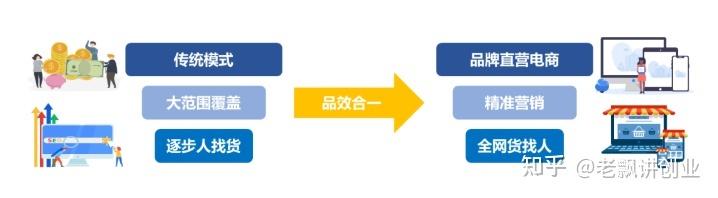
答案是:能,但玩法變了。傳統(tǒng)“倒賣資源、賺取返點”的代理模式越來越難以為繼,因為:
- 頭部媒體返點透明化,利潤空間被壓縮。
- 廣告主自建團隊或使用SaaS工具的能力增強,對代理的依賴降低。
- 客戶對效果要求苛刻,沒有真本事的代理會被快速淘汰。
新的機會依然存在,尤其體現(xiàn)在以下幾個方向:
- 垂直行業(yè)深耕:聚焦某個行業(yè)(如本地生活、教育培訓、醫(yī)療、電商),提供行業(yè)化投放策略和素材創(chuàng)意,形成專業(yè)壁壘。
- 全鏈路服務(wù):不僅做投放,還覆蓋落地頁優(yōu)化、私域承接、數(shù)據(jù)分析、CRM對接,幫客戶提升后端轉(zhuǎn)化。
- 中小客戶市場:大量中小企業(yè)缺乏專業(yè)投放能力,需要輕量級、低門檻的代運營服務(wù),如按效果付費或套餐制。
- 新興媒體紅利:視頻號、小紅書、TikTok出海等仍處流量上升期,早期入局的代理能享受信息差紅利。
- 技術(shù)驅(qū)動型代理:開發(fā)或集成自動化投放工具、AI創(chuàng)意生成、跨平臺數(shù)據(jù)看板,用技術(shù)提升效率和效果。
四、入局建議與風險提示
如果你考慮進入全媒體廣告代理領(lǐng)域,建議先評估自身資源:
- 是否有穩(wěn)定的客戶來源?
- 是否具備至少一個核心媒體的投放優(yōu)化能力?
- 是否有足夠的資金墊付廣告費(部分媒體要求代理預(yù)付)?
- 是否理解數(shù)據(jù)合規(guī)與隱私政策?
風險方面,需注意媒體政策變動、客戶賬期拖延、返點波動、行業(yè)競爭加劇等問題。輕資產(chǎn)啟動、聚焦細分、綁定少數(shù)優(yōu)質(zhì)客戶,是降低風險的有效方式。
互聯(lián)網(wǎng)廣告行業(yè)依然有前景,但屬于專業(yè)化、精細化運營者的時代。全媒體廣告代理不是不能做,而是需要從資源型轉(zhuǎn)向服務(wù)型、技術(shù)型和垂直型。只有在某一環(huán)節(jié)建立不可替代的價值,才能在競爭激烈的市場中存活并增長。